


.png)
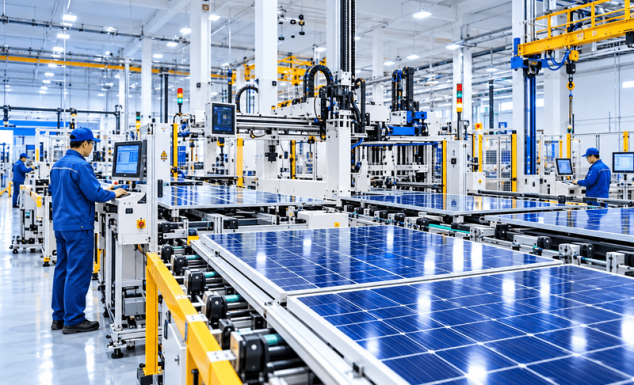

手表
印尼國家電力公司 PLN《2025–2034 年電力供應事業計畫》(RUPTL)規劃新增 69.5 GW 裝置容量,其中 76%、約 52.9 GW 來自再生能源與儲能。印尼投資與下游產業部估算,此計畫將帶來約 2,133.7 兆印尼盾(約 1,187 億美元)的投資機會,其中 1,341.8 兆印尼盾用於獨立發電業者(IPP)模式的再生能源電廠。此外,「100GWp 太陽光電計畫」再帶來 320 GWh 的電池儲能需求。
要完成這些建設,需要的遠不只太陽能板:電池、逆變器、變壓器、電纜、電塔、鋼構與數以千計的零組件。其中多數仍仰賴進口,這正是製造業的商機所在。
儲能:缺口最大的領域
100GWp 計畫包括 80 GW 鄉村型太陽光電,即在 8 萬個村落各設置 1 MW 太陽能並搭配 4 MWh 電池,另有 20 GW 大型電廠,合計需要約 320 GWh 電池儲能系統(BESS)。RUPTL 另規劃新增儲能 10.3 GW。
印尼本地電芯產能仍遠遠不足。現代汽車與 LG 新能源合資的 HLI Green Power 位於加拉璜,2024 年起運轉,年產能最高 10 GWh。寧德時代與印尼電池公司(IBC)合資的加拉璜工廠於 2026 年 8 月分階段投入營運,初始產能 6.9 GWh,計畫擴充至 15 GWh。兩者同時也供應電動車市場。
印尼基本服務改革研究所(IESR)估計,100 GW 計畫至 2030 年需投資最多 780 億美元。IESR 認為,本地模組產能已足夠,但 BESS 組裝必須加速;若長期需求有保障,本地電芯製造可於 2028 年後建立。最直接的商機在於 BESS 貨櫃組裝、電池管理系統(BMS)、儲能轉換系統(PCS)、熱管理與消防系統,這些也是台灣電力電子與儲能業者的強項。
電網:容易被忽略的骨幹
再生能源必須送得出去才有價值。RUPTL 目標建設近 48,000 公里輸電線路與 108,000 MVA 變電容量。每一公里線路、每一座變電所都需要電力變壓器、開關設備、導線、高壓電纜與鋼構電塔,其中許多是以銅為材料的產品,而印尼如今已能自行精煉銅。
風電、水力與地熱
除太陽光電外,RUPTL 還規劃水力 11.7 GW、風電 7.2 GW、地熱 5.2 GW。這些電廠需要發電機、渦輪機、鋼構、塔架等重型零件及電氣設備。鄰近深水港生產,對難以陸運的大型零件而言是一大優勢。
製造商機地圖
|
領域 |
需求來源 |
製造商機 |
與 JIIPE 的關聯 |
|---|---|---|---|
|
儲能 |
100GWp 計畫 320 GWh BESS,RUPTL 儲能 10.3 GW |
BESS 組裝、BMS、PCS、溫控、消防 |
園區內海亮電池銅箔 |
|
電網 |
48,000 公里線路,108,000 MVA 變電容量 |
變壓器、開關設備、導線、高壓電纜 |
自由港冶煉廠陰極銅 |
|
太陽光電 |
RUPTL 17.1 GW 及 100GWp 計畫 |
電池、模組、邊框、接線盒 |
信義光伏玻璃,約當 8 GW/年 |
|
風電、水力、地熱 |
RUPTL 合計 24.1 GW |
發電機、鋼構、塔架、電氣設備 |
深水港便於重件運輸 |
為什麼選擇 JIIPE
- 基礎材料已在園區內: 自由港冶煉廠的陰極銅、海亮的銅箔與信義光能的太陽能玻璃
- 位於爪哇-馬都拉-峇里電網,在 RUPTL 中再生能源占比最大,達 19.6 GW
- 園區內設深水港,便於進口設備、出口產品與運送超大零件
- 錦石經濟特區優惠,依投資規模可享 10 至 20 年免稅期
印尼的能源轉型需要電廠,也同樣需要工廠。歡迎與 JIIPE 團隊聯繫,洽談電池、電網設備或再生能源零組件工廠的用地、公用設施與經濟特區優惠。