


.png)

观看
印尼国家电力公司PLN《2025–2034年电力供应业务计划》(RUPTL)规划新增装机69.5吉瓦,其中76%、约52.9吉瓦来自可再生能源和储能。印尼投资与下游产业部估算,该计划将带来约2,133.7万亿印尼盾(约1,187亿美元)的投资机会,其中1,341.8万亿印尼盾用于独立发电商(IPP)模式下的可再生能源电站。此外,"100GWp光伏计划"还带来320GWh的电池储能需求。
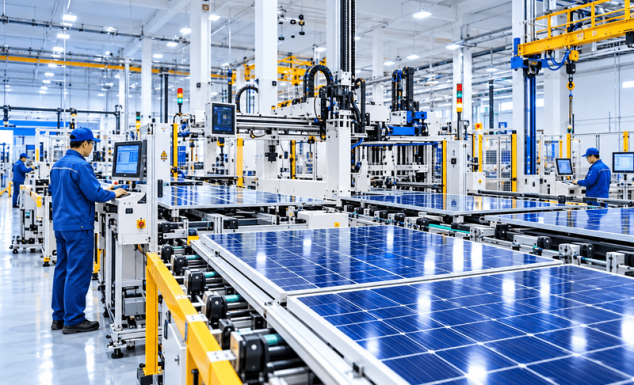
要建成这些项目,需要的远不止光伏组件:电池、逆变器、变压器、电缆、铁塔、钢结构以及数以千计的零部件。其中大部分仍依赖进口,这正是制造业的机会所在。
储能:缺口最大的领域
100GWp计划包括80吉瓦乡村光伏,即在8万个村庄各建设1兆瓦光伏并配套4兆瓦时电池,另有20吉瓦大型电站,合计需要约320GWh电池储能系统(BESS)。RUPTL另规划新增储能10.3吉瓦。
印尼本土电芯产能仍远远不足。现代与LG新能源合资的HLI Green Power位于加拉璜,2024年投产,年产能最高10GWh。宁德时代与印尼电池公司(IBC)合资的加拉璜工厂于2026年8月分阶段投入运营,初始产能6.9GWh,计划扩至15GWh。两者同时还要供应电动汽车市场。
印尼基本服务改革研究所(IESR)估计,100吉瓦计划到2030年需投资最多780亿美元。IESR认为,本土组件产能已经足够,但BESS组装必须提速;若长期需求有保障,本土电芯制造可在2028年后建立。最直接的机会在于BESS集装箱组装、电池管理系统(BMS)、储能变流器(PCS)、热管理和消防系统。
电网:容易被忽视的骨干
可再生能源必须能送得出去才有价值。RUPTL目标建设近48,000公里输电线路和108,000兆伏安变电容量。每一公里线路、每一座变电站都需要电力变压器、开关设备、导线、高压电缆和钢铁塔。其中许多是铜基产品,而印尼如今已能自行精炼铜。
风电、水电与地热
除光伏外,RUPTL还规划水电11.7吉瓦、风电7.2吉瓦、地热5.2吉瓦。这些电站需要发电机、涡轮机、钢结构、塔筒等重型部件及电气设备。靠近深水港生产,对难以陆运的大型部件而言是一大优势。
制造业机会地图
|
领域 |
需求来源 |
制造机会 |
与JIIPE的关联 |
|---|---|---|---|
|
储能 |
100GWp计划320GWh BESS,RUPTL储能10.3吉瓦 |
BESS组装、BMS、PCS、温控、消防 |
园区内海亮电池铜箔 |
|
电网 |
48,000公里线路,108,000兆伏安变电容量 |
变压器、开关设备、导线、高压电缆 |
自由港冶炼厂阴极铜 |
|
光伏 |
RUPTL 17.1吉瓦及100GWp计划 |
电池片、组件、边框、接线盒 |
信义光伏玻璃,约合8吉瓦/年 |
|
风电、水电、地热 |
RUPTL合计24.1吉瓦 |
发电机、钢结构、塔筒、电气设备 |
深水港便于重件运输 |
为什么选择JIIPE
- 基础材料已在园区内: 自由港冶炼厂的阴极铜、海亮的铜箔和信义光能的光伏玻璃
- 地处爪哇-马都拉-巴厘电网,在RUPTL中可再生能源份额最大,达19.6吉瓦
- 园区内设深水港,便于进口设备、出口产品及运输超大部件
- 锦石经济特区优惠政策,视投资规模可享10至20年免税期
印尼的能源转型既需要电站,也同样需要工厂。欢迎联系JIIPE团队,洽谈电池、电网设备或可再生能源零部件工厂的用地、配套设施及经济特区优惠政策。