


.png)

見る
国営電力PLNの電力供給事業計画(RUPTL)2025–2034は69.5GWの電源を新設する計画で、その76%にあたる約52.9GWを再生可能エネルギーと蓄電が占めます。投資・川下産業省は、この計画により約2,133.7兆ルピア(約1,187億米ドル)の投資機会が生まれ、そのうち1,341.8兆ルピアは独立発電事業者(IPP)方式の再エネ発電所向けと試算しています。さらに「100GWp太陽光発電プログラム」により、320GWhの蓄電池需要が加わります。
これらを実現するには、太陽光パネルだけでは足りません。蓄電池、インバータ、変圧器、ケーブル、鉄塔、鋼構造物など数千の部品が必要で、その多くは今も輸入に頼っています。ここに製造業の機会があります。
蓄電:最もギャップの大きい分野
100GWpプログラムは、8万か村にそれぞれ1MWの太陽光と4MWhの蓄電池を設置する計80GWの村落型太陽光と、20GWの大規模発電所で構成され、合計約320GWhの蓄電池システム(BESS)が必要です。RUPTLもさらに10.3GWの蓄電設備を計画しています。
国内の電池セル生産能力はまだ大きく不足しています。現代自動車とLGエナジーソリューションの合弁HLI Green Power(カラワン)は2024年から最大年10GWhで稼働しています。CATLとインドネシア・バッテリー・コーポレーション(IBC)のカラワン工場は2026年8月に段階的な操業を開始し、初期能力6.9GWhから15GWhへの拡大を計画しています。いずれもEV向け需要も担っています。
エッセンシャル・サービス改革研究所(IESR)は、100GWプログラムに2030年までに最大780億米ドルが必要と試算しています。IESRによれば、国内のモジュール能力は十分ですが、BESSの組立は加速が必要で、長期需要が確保されれば2028年以降に国内でのセル製造が可能になるとしています。最も近い機会は、BESSコンテナの組立、バッテリーマネジメントシステム(BMS)、パワーコンディショナ(PCS)、熱管理、防火システムです。
送配電網:見落とされがちな基盤
再エネは届けられて初めて価値を持ちます。RUPTLは約4万8,000kmの送電線と10万8,000MVAの変電容量を目標としています。そのすべてに電力用変圧器、開閉装置、電線、高圧ケーブル、鉄塔が必要です。その多くは銅を使う製品であり、インドネシアは今や銅を国内で精製しています。
風力、水力、地熱
太陽光以外に、RUPTLは水力11.7GW、風力7.2GW、地熱5.2GWを計画しています。これらの発電所には発電機、タービン、鋼構造物、タワーなどの重量部品と電気設備が必要です。陸送が難しい大型部品にとって、大水深港に近い生産拠点は大きな強みです。
製造機会マップ
|
分野 |
需要の源泉 |
製造機会 |
JIIPEとの接点 |
|---|---|---|---|
|
蓄電 |
100GWpプログラムのBESS 320GWh、RUPTLの蓄電10.3GW |
BESS組立、BMS、PCS、冷却、防火 |
団地内の海亮の電池用銅箔 |
|
送配電網 |
送電線4万8,000km、変電10万8,000MVA |
変圧器、開閉装置、電線、高圧ケーブル |
フリーポート製錬所の電気銅 |
|
太陽光 |
RUPTLの17.1GWと100GWpプログラム |
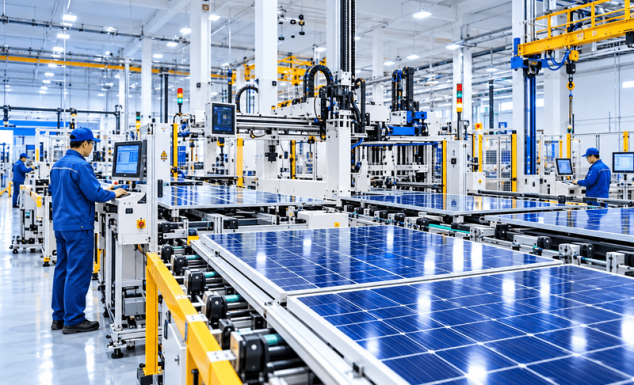
セル、モジュール、フレーム、ジャンクションボックス |
信義光能の太陽光ガラス(年約8GW相当) |
|
風力・水力・地熱 |
RUPTLで計24.1GW |
発電機、鋼構造物、タワー、電気設備 |
重量貨物に対応する大水深港 |
JIIPEを選ぶ理由
- 基礎材料が団地内にそろう: フリーポート製錬所の電気銅、海亮の銅箔、信義光能の太陽光ガラス
- ジャワ・マドゥラ・バリ系統に立地:RUPTLで最大の19.6GWの再エネが計画される地域
- 団地内の大水深港で機械の輸入、製品の輸出、大型部品の輸送に対応
- グレシック経済特区の優遇措置:投資規模に応じて10~20年のタックスホリデー
インドネシアのエネルギー転換には、発電所と同じだけ工場が必要です。蓄電池、送配電機器、再エネ部品の工場に向けた用地、ユーティリティ、経済特区の優遇措置について、ぜひJIIPEチームにご相談ください。